Insurance rumah memang penting untuk ramai pemilik rumah di Malaysia, terutamanya jika anda masih ada pinjaman perumahan atau tinggal di rumah yang menjadi aset utama keluarga. Ringkasnya, ya — ia boleh jadi sangat penting kerana kerosakan besar pada rumah bukan sahaja menjejaskan tempat tinggal, tetapi juga kewangan anda.
Namun, tidak semua orang perlukan perlindungan yang sama. Ada yang hanya perlukan perlindungan asas, ada yang perlu tambah perlindungan bergantung kepada jenis rumah, lokasi, dan risiko semasa.
Kalau anda sedang beli rumah, sudah ada rumah subsale, atau baru nak faham apa yang sebenarnya dilindungi, artikel ini akan bantu anda lihat perkara yang paling penting tanpa bahasa yang berbelit.
Kenapa insurance rumah dianggap penting?
Rumah bukan aset kecil. Bila berlaku kejadian seperti kebakaran, banjir, ribut, paip pecah, atau kerosakan struktur tertentu, kos pembaikan boleh jadi tinggi dan datang secara tiba-tiba.
Di sinilah insurance rumah membantu. Ia berfungsi sebagai lapisan perlindungan kewangan supaya anda tidak perlu menanggung semua kos sendiri apabila berlaku perkara yang dilindungi dalam polisi.
Untuk rumah yang masih ada pembiayaan, bank juga lazimnya mewajibkan perlindungan tertentu sebagai sebahagian daripada syarat pinjaman. Ini penting kerana rumah tersebut masih menjadi cagaran kepada bank.
Apakah yang biasanya dilindungi oleh insurance rumah?
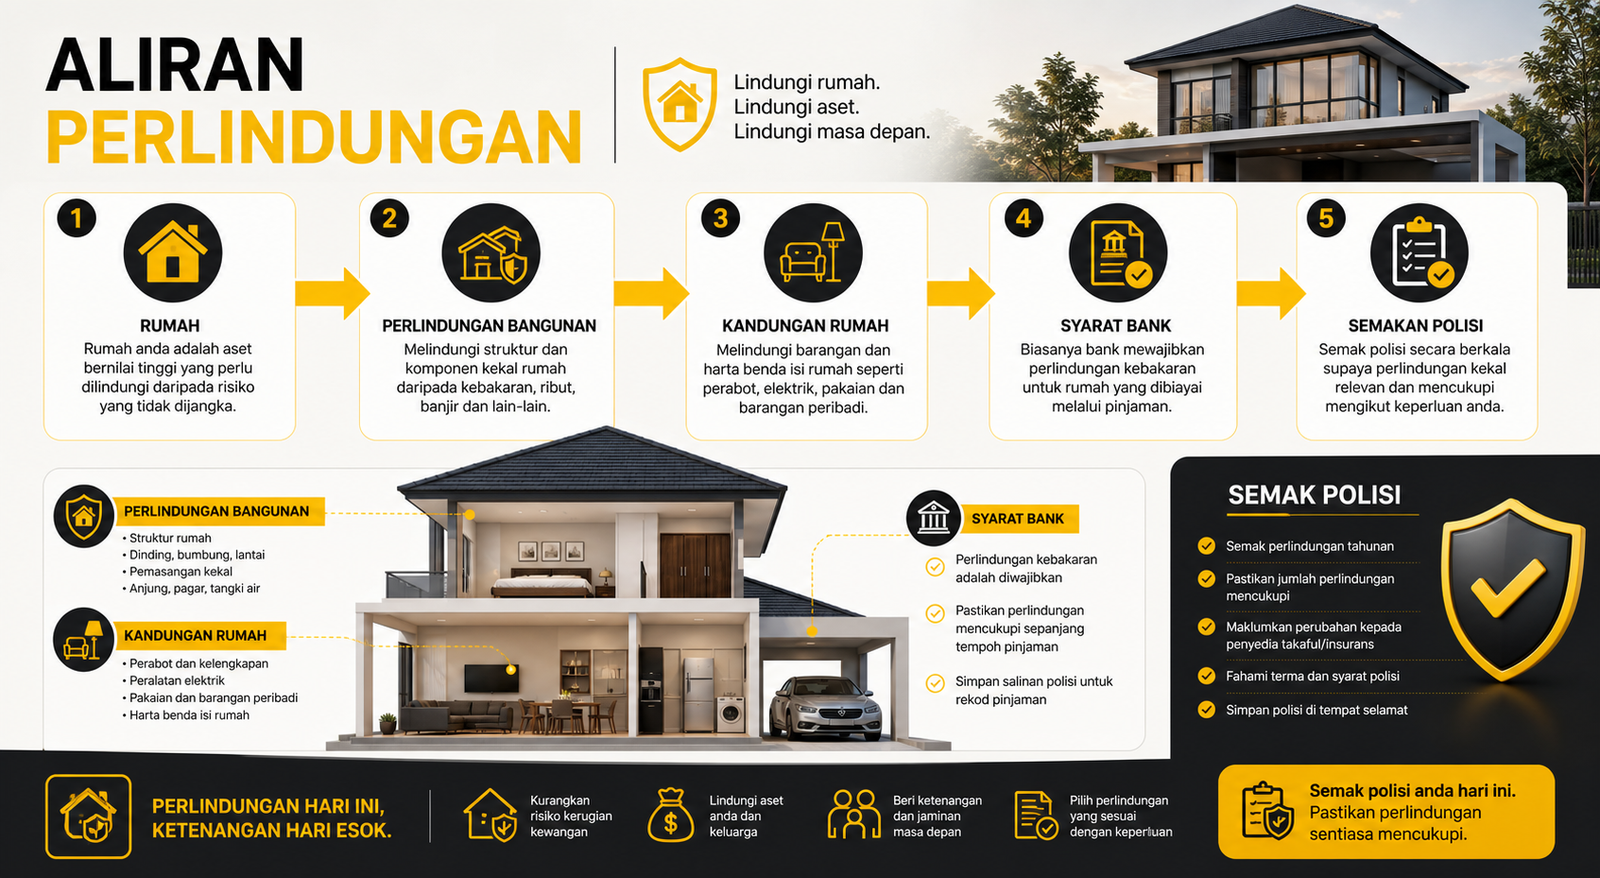
Secara umum, perlindungan rumah boleh merangkumi beberapa komponen asas. Tetapi perlu diingat, setiap polisi berbeza dan anda mesti semak skop sebenar dalam jadual polisi.
Antara perlindungan yang biasa ada
- Kerosakan akibat kebakaran atau letupan
- Kerosakan akibat petir atau bencana tertentu yang dinyatakan dalam polisi
- Kerugian pada struktur rumah
- Perlindungan tambahan untuk kandungan rumah, jika diambil berasingan
- Liabiliti tertentu, bergantung kepada jenis perlindungan
Untuk rumah strata seperti kondominium atau apartmen, ada juga aspek perlindungan berkaitan bangunan yang biasanya diuruskan oleh pihak pengurusan atau badan pengurusan bersama. Tetapi itu tidak semestinya melindungi isi rumah anda.
Jika anda mahu memahami konteks insurans dan perlindungan kewangan dengan lebih rasmi, anda boleh rujuk maklumat umum daripada Bank Negara Malaysia berhubung produk kewangan dan perlindungan pengguna.
Bila insurance rumah jadi lebih penting?
Walaupun semua pemilik rumah patut ambil perhatian, ada situasi tertentu yang menjadikan perlindungan ini lebih kritikal.
1. Rumah masih ada baki pinjaman
Jika pinjaman masih berjalan, anda belum memiliki rumah itu secara bebas sepenuhnya dari sudut kewangan. Sekiranya berlaku kerosakan besar, beban membaiki rumah dan terus membayar pinjaman boleh jadi sangat berat.
Kalau rumah masih ada loan, anda boleh baca juga panduan cara jual rumah yang masih ada loan untuk faham apa yang perlu disemak sebelum menjual.
2. Rumah terletak di kawasan berisiko
Sesetengah lokasi lebih terdedah kepada banjir, angin kencang, tanah mendap atau risiko persekitaran lain. Perlindungan tambahan mungkin perlu dipertimbangkan bergantung kepada kawasan dan jenis polisi.
3. Rumah disewakan atau tidak didiami sepenuhnya
Rumah kosong atau rumah sewa kadang-kadang berdepan risiko kerosakan yang lambat dikesan. Bila masalah hanya disedari selepas beberapa ketika, kos pembaikan boleh jadi lebih besar.
4. Anda ada isi rumah bernilai tinggi
Perabot, peralatan elektrik, barangan renovasi dan kelengkapan rumah juga boleh menelan kos yang besar untuk diganti. Dalam keadaan ini, perlindungan kandungan rumah boleh dipertimbangkan.
Apa beza insurance rumah dengan perlindungan lain?
Ramai pemilik rumah keliru antara perlindungan bangunan, kandungan rumah, takaful, dan perlindungan berkaitan pinjaman.
Secara mudahnya:
- Perlindungan bangunan — fokus pada struktur rumah seperti dinding, bumbung dan komponen utama.
- Perlindungan kandungan rumah — fokus pada barang di dalam rumah seperti perabot dan peralatan.
- Perlindungan berkaitan pinjaman — bergantung kepada struktur pembiayaan dan syarat bank.
Jangan anggap semua perlindungan ini sama. Perbezaannya penting kerana tuntutan hanya boleh dibuat berdasarkan apa yang benar-benar dinyatakan dalam polisi.
Jika anda sedang urus pembelian rumah dan mahu faham dokumen serta proses berkaitan, maklumat daripada pihak berautoriti seperti Kementerian Pembangunan Kerajaan Tempatan (KPKT) boleh membantu sebagai rujukan umum berkaitan perumahan.
Bagaimana nak tentukan sama ada anda perlu ambil insurance rumah tambahan?
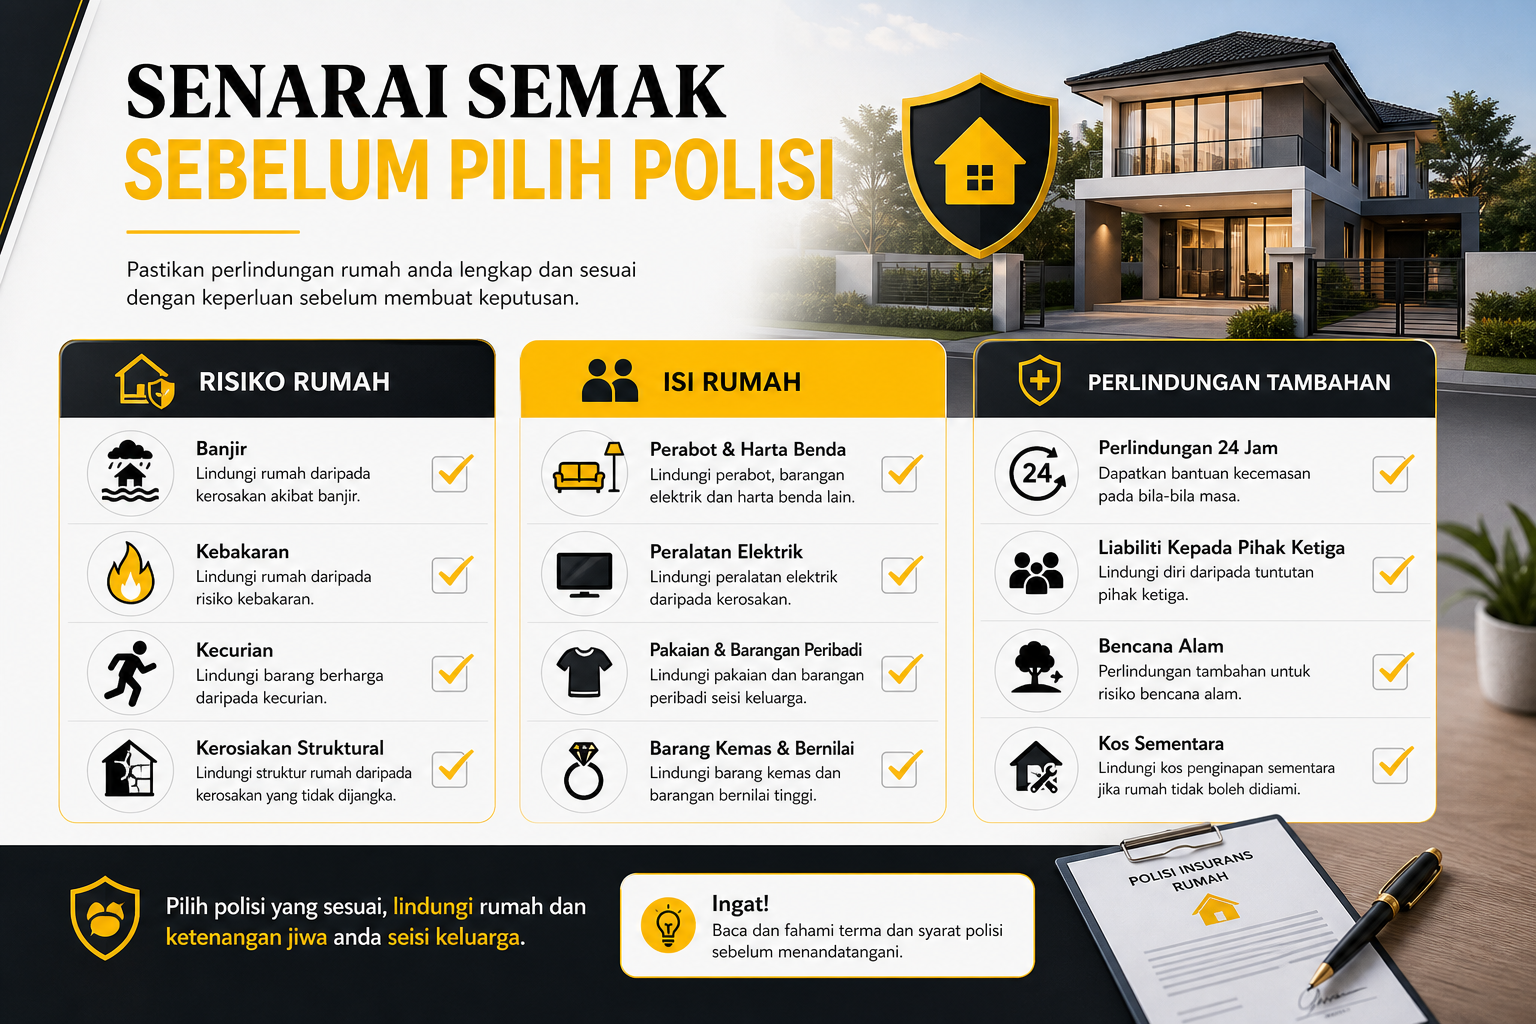
Tidak semua pemilik perlu ambil perlindungan yang sama. Cara paling baik ialah menilai keperluan berdasarkan keadaan rumah dan kemampuan kewangan sendiri.
- Semak sama ada rumah masih ada pembiayaan. Jika ada, semak keperluan perlindungan daripada bank.
- Nilai lokasi rumah. Kawasan yang lebih terdedah kepada bencana mungkin perlukan perhatian lebih.
- Fikirkan nilai isi rumah. Semakin tinggi nilai barangan, semakin penting perlindungan kandungan rumah.
- Semak keadaan fizikal rumah. Rumah lama mungkin memerlukan perhatian khusus dari segi struktur dan risiko kerosakan.
- Bandingkan polisi dengan teliti. Bukan sekadar harga, tetapi juga apa yang dilindungi dan apa yang dikecualikan.
Kalau anda sedang pertimbangkan untuk jual rumah pada masa hadapan, perlindungan yang teratur juga boleh membantu anda kekalkan keadaan hartanah dengan lebih baik. Rumah yang dijaga dengan baik biasanya lebih mudah meyakinkan pembeli.
Kesilapan biasa bila ambil insurance rumah
Banyak masalah berlaku bukan kerana pemilik tidak ada perlindungan, tetapi kerana mereka tidak semak butiran polisi dengan betul.
- Anggap perlindungan asas sudah cukup walaupun rumah dan isi rumah bernilai tinggi.
- Tidak semak pengecualian dalam polisi.
- Tidak kemas kini perlindungan selepas renovasi atau tambah kelengkapan rumah.
- Terlepas pandang syarat bank bagi rumah yang masih dibiayai.
- Tidak simpan dokumen penting seperti salinan polisi dan resit bayaran.
Kesimpulan: perlindungan yang patut dipertimbangkan
Soalan utama bukan hanya sama ada insurance rumah perlu atau tidak, tetapi sejauh mana rumah anda terdedah kepada risiko dan sejauh mana anda mampu menanggung kerugian sendiri jika sesuatu berlaku. Kalau anda juga sedang merancang untuk menjual rumah, fahami dahulu kos yang perlu disediakan untuk jual rumah supaya anggaran hasil bersih lebih jelas.
Kalau rumah masih dibiayai, terletak di kawasan berisiko, atau mempunyai isi rumah yang bernilai, semakan polisi memang berbaloi dibuat. Semak skop perlindungan, faham pengecualian, dan pilih perlindungan yang selari dengan keadaan sebenar rumah anda.
Nak Jual Rumah?
Jika anda bercadang untuk menjual rumah dan ingin mendapatkan pandangan mengenai harga pasaran serta proses penjualan, hubungi saya untuk semakan awal.
Izwan Shah | Perunding Hartanah Berdaftar (REN)